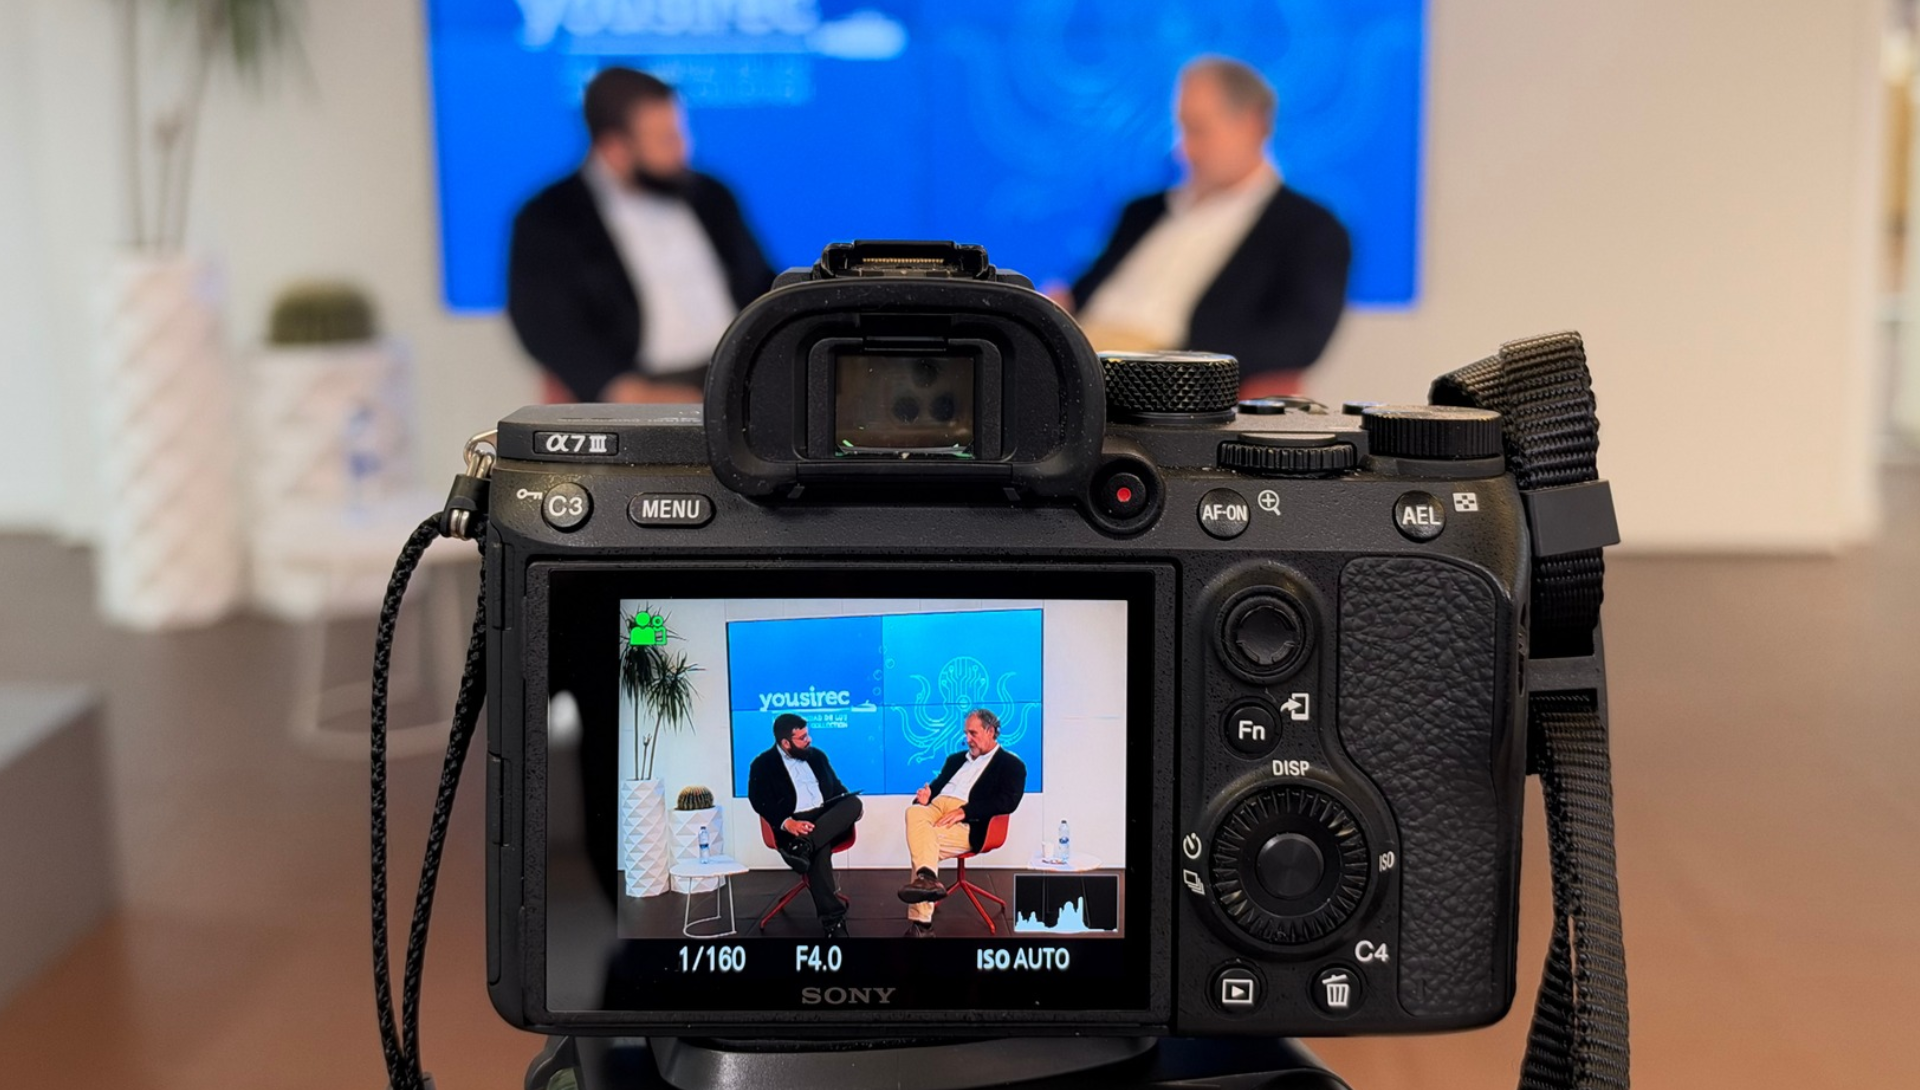
La dirección de recobro vive hoy una paradoja. Nunca hubo tantos agentes de IA disponibles para contactar, negociar, clasificar expedientes o asistir al gestor, y nunca fue tan exigente el marco para usarlos: trazabilidad de cada interacción, trato justo al deudor, protección de datos y supervisión humana. La última sesión de la comunidad YouSIREC se centró en cómo resolver esa paradoja en la operación diaria, a partir de la experiencia de Banco Sabadell.
Asistentes virtuales de proveedores, bajo el gobierno de la entidad
Joan Camps, Director de Plataforma Recuperaciones y Canales Digitales en Banco Sabadell, y Luis Eguileta, Advisor de atmira, explicaron cómo trabaja la entidad con asistentes virtuales de proveedores especializados. Los eligieron porque el mercado avanzaba más rápido que cualquier desarrollo interno, y los mantienen bajo el gobierno de la propia entidad mientras el grupo construye asistentes propios. La Comunidad llevó el debate a la cuestión que se plantean muchas áreas de recobro: qué modelo es más eficiente en costes, desarrollar en casa o confiar el desarrollo a un tercero, a cómo combinar canal telefónico y digital, o a temas concretos de si el cliente hipotecario necesita una comunicación distinta o no.
Agentes propios, de terceros y gestores humanos en una misma cartera
La experiencia compartida apunta a que ambas vías van a convivir. En una misma cartera trabajarán agentes propios, agentes de proveedores especializados y gestores humanos, y cada uno necesitará acceso al contexto real del expediente, a las herramientas de negocio que le corresponden y a nada más. Ahí es donde la usabilidad agéntica deja de ser un concepto y se convierte en una cuestión de arquitectura: integrar un agente tiene que ser rápido, y gobernarlo tiene que ser automático.
Los resultados de Sabadell despejan la duda que la Comunidad YouSIREC puso sobre la mesa: si el cliente rechaza la IA, estas tecnologías no se pueden usar. En más de 1,4 millones de llamadas, menos del 2% de los contactos útiles pidió hablar con un gestor, el NPS es positivo y el 81% de los clientes recomendaría el asistente virtual para gestionar su mora. Jorge confirmó la misma tendencia en su propia prueba de concepto.
De la aceptación a la orquestación: una decisión distinta para cada cliente
Con la aceptación demostrada, el reto pasa a ser de orquestación. Sabadell ya mide el engagement de cada canal para decidir, cliente a cliente, si interviene un asistente virtual, el IVR, un SMS o un gestor, según su perfil y su historial. Y adapta la estrategia por producto: en hipotecas, donde pesan el importe y las cuotas, la eficacia es algo menor que en préstamos personales y la gestión evoluciona de forma específica. Ese es exactamente el terreno de la usabilidad agéntica: muchos agentes y canales, un solo expediente y una decisión distinta para cada cliente.
Luis Eguileta lo resumía así: «Es importante medir el engagement de cada canal para decidir cómo llegamos a cada cliente: si le llama un asistente virtual, si se usa el IVR o si se envía un SMS, según su perfil y su historia». Esa decisión, multiplicada por miles de expedientes al día, ya no se resuelve añadiendo más agentes, sino orquestándolos desde una capa que conozca el expediente completo.
Gracias a todos los miembros de la Comunidad YouSIREC por formar parte del futuro de la industria del Collection. Y, en especial, a las entidades que nos acompañaron en esta sesión: Banca March, Bankinter, BBVA, CaixaBank, Ibercaja, Iberdrola, Oney, Sabadell, Santander, Servihabitat, Telefónica y Unicaja.
¡Nos vemos en la próxima sesión!